Presupuesto 2027: error en el artículo 65 pone en duda su aprobación
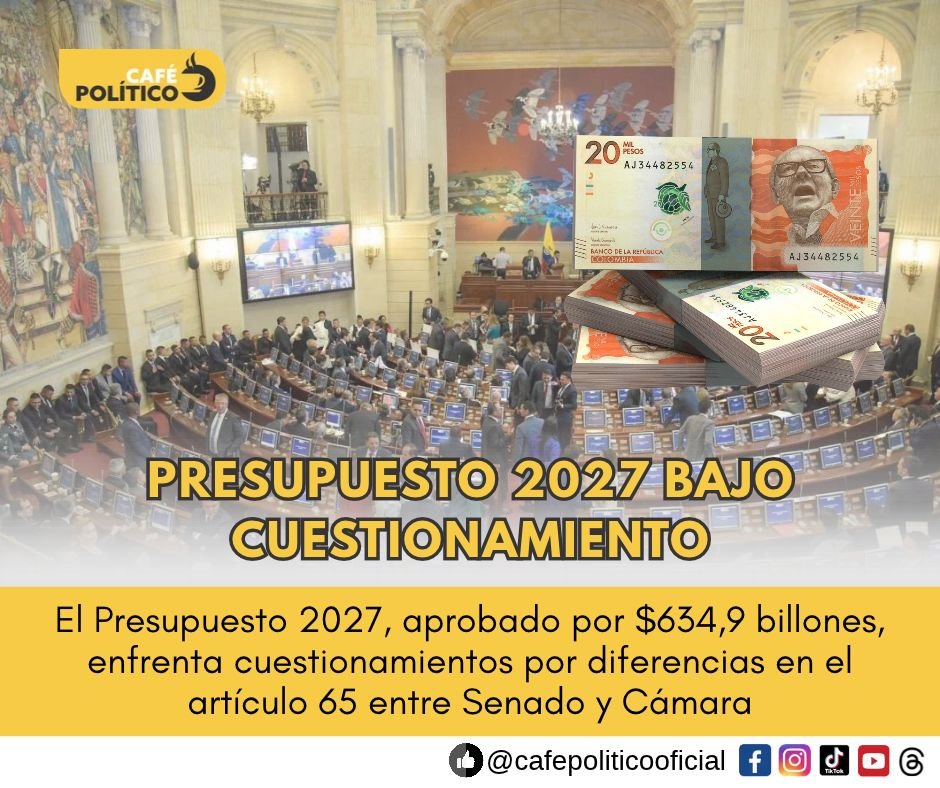
Una diferencia entre los textos aprobados por el Senado y la Cámara de Representantes desató cuestionamientos sobre el trámite del Presupuesto General de la Nación por $634,9 billones. La Secretaría General del Senado defendió el procedimiento, mientras sectores de oposición anunciaron posibles acciones jurídicas.
El Presupuesto General de la Nación (PGN) para 2027, aprobado por el Congreso por $634,9 billones, quedó en medio de una controversia jurídica por una presunta irregularidad en el trámite legislativo. La discusión se concentra en el artículo 65 del proyecto, cuyos textos aprobados por el Senado de la República y la Cámara de Representantes tendrían diferencias que, según sus críticos, debían resolverse mediante una conciliación.
La alerta fue planteada por la senadora Esmeralda Hernández, del Pacto Histórico, quien aseguró que ambas plenarias aprobaron versiones distintas de esa disposición. La congresista sostuvo que la diferencia no fue corregida antes de concluir el trámite presupuestal y advirtió sobre las consecuencias que podría tener para la validez del proyecto.
Sin embargo, el secretario general del Senado, Diego González, defendió el procedimiento de esa corporación y señaló que el artículo 65 fue aprobado sin proposiciones durante la plenaria. Por eso, el debate no se limita a las declaraciones políticas: exige revisar los textos oficiales, las proposiciones presentadas y los registros de las votaciones.
¿Cuál es el posible error en el Presupuesto 2027?
De acuerdo con la revisión divulgada por Hernández y la abogada Lina García, el Senado habría aprobado el artículo 65 en su redacción original, mientras que la Cámara habría incorporado una modificación que no quedó incluida en el texto aprobado por la cámara alta.
La controversia estaría relacionada con una proposición del senador Juan Fernando Caicedo, del Centro Democrático, sobre disposiciones vinculadas con mecanismos de cobertura de riesgos para operaciones del Ministerio de Hacienda. Según la información publicada sobre el trámite, el congresista retiró la propuesta durante el debate en el Senado, pero una versión con cambios habría terminado incorporada en el texto aprobado por la Cámara.
La diferencia es importante porque, cuando Senado y Cámara aprueban textos distintos de un proyecto de ley, deben resolver las discrepancias mediante el procedimiento de conciliación correspondiente. El texto unificado debe surtir las aprobaciones exigidas antes de continuar hacia la sanción presidencial.
La pregunta central es si la modificación quedó efectivamente incorporada en una de las versiones aprobadas sin que se completara el procedimiento necesario para unificar los textos. Esa verificación requiere contrastar los documentos oficiales de ambas corporaciones y los registros legislativos.
La Secretaría del Senado defendió el trámite
Ante los cuestionamientos, el secretario general del Senado, Diego González, emitió un pronunciamiento en el que sostuvo que el artículo 65 fue aprobado sin proposiciones en la plenaria de esa corporación.
Según el comunicado, el registro oficial de las proposiciones aprobadas por el Senado no contiene modificaciones relacionadas con ese artículo. González también indicó que ordenó a la Sección de Relatoría remitir el enlace con el conjunto de proposiciones avaladas, para que la documentación pudiera consultarse públicamente.
La posición de la Secretaría busca precisar qué aprobó el Senado y dejar constancia de los soportes documentales del procedimiento. No obstante, por sí sola no resuelve la controversia sobre la versión que terminó aprobando la Cámara ni determina si existió una irregularidad que afecte el trámite completo.
Por eso, la revisión debe considerar tanto el registro de la plenaria del Senado como el texto definitivo aprobado por la Cámara de Representantes.
Pacto Histórico cuestiona la aprobación y advierte sobre acciones judiciales
La denuncia de Hernández recibió el respaldo de congresistas del Pacto Histórico, quienes cuestionaron la forma en que se desarrolló la discusión presupuestal, que concluyó durante la madrugada del 20 de octubre.
La senadora sostuvo que las diferencias entre las versiones debían haberse resuelto mediante una conciliación y anunció que acudiría a las vías judiciales si el proyecto avanzaba hacia la sanción presidencial sin corregir lo que considera un vicio de procedimiento.
Estas afirmaciones corresponden a la posición de la congresista y de sectores de oposición. La existencia de una denuncia política o el anuncio de una demanda no equivalen a una decisión judicial que declare inconstitucional el presupuesto.
El debate deberá determinar si la diferencia documental existió, si el procedimiento requerido era obligatorio en las circunstancias concretas y qué consecuencias tendría una eventual irregularidad.
¿Qué podría pasar con el Presupuesto General de la Nación de 2027?
El escenario depende de la evaluación jurídica del procedimiento y del alcance que pudiera tener la discrepancia entre los textos aprobados.
Una de las posibilidades planteadas en la discusión pública es que el presupuesto enfrente cuestionamientos ante la Corte Constitucional. Sin embargo, todavía no corresponde presentar una eventual anulación como un hecho confirmado ni asegurar que toda la ley quedaría sin efecto: el alcance de una irregularidad de este tipo tendría que determinarse jurídicamente.
También se ha mencionado la posibilidad de que el Gobierno deba recurrir a un decreto para implementar el presupuesto, de acuerdo con las reglas aplicables si no se completa válidamente el trámite legislativo. Ese escenario debe explicarse con cautela, pues no es una consecuencia automática de la denuncia y depende de la situación jurídica concreta.
El punto de partida es que el Congreso anunció la aprobación de un presupuesto por $634,9 billones. La controversia actual no se refiere a una nueva votación sobre ese monto, sino a la validez del procedimiento seguido para aprobar el texto definitivo.
Un debate que va más allá de la confrontación política
El Presupuesto General de la Nación determina la distribución de los recursos públicos para financiar el funcionamiento del Estado, el servicio de la deuda y la inversión. Por eso, una controversia sobre su aprobación puede tener implicaciones para la planeación fiscal y para las entidades que dependen de las apropiaciones presupuestales.
En este caso, la discusión exige separar dos asuntos: las críticas políticas al contenido del presupuesto y la pregunta jurídica sobre el cumplimiento del procedimiento legislativo. Aunque ambos temas pueden coincidir en el debate público, deben evaluarse con argumentos y documentos distintos.
La clave estará en establecer si las versiones aprobadas por las dos cámaras presentan una diferencia jurídicamente relevante, qué procedimiento correspondía seguir y si existe una decisión oficial que determine el futuro del proyecto. Hasta entonces, el Presupuesto 2027 está bajo cuestionamiento, pero no debe darse por anulado.