De la Espriella reportó 97 % de protestas pacíficas y lanzó críticas a Petro.
Alquileres turísticos podrían pagar IVA: propuestas actuales.
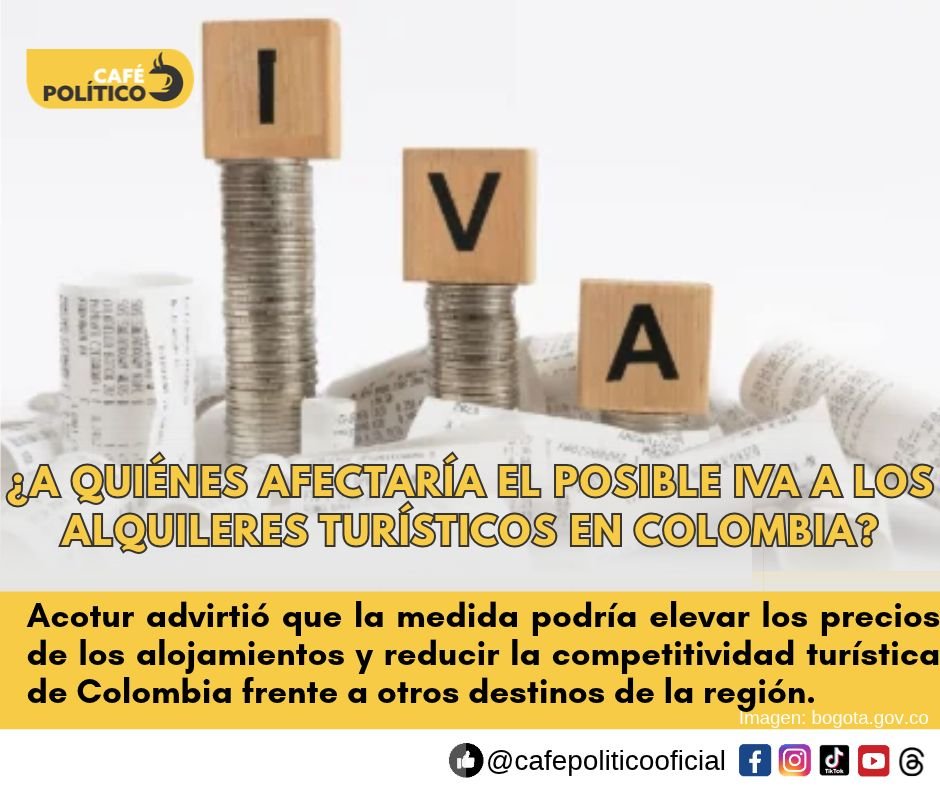
El Ministerio de Hacienda estudia gravar los arrendamientos de inmuebles destinados al turismo como parte de los cambios a la Ley de Rescate Económico. La tarifa y las condiciones todavía no están definidas, mientras representantes del sector advierten sobre posibles efectos en los precios y la competitividad turística.
El Gobierno de Abelardo de la Espriella estudia incorporar el cobro del impuesto al valor agregado (IVA) a los arrendamientos de inmuebles destinados a actividades turísticas en Colombia. La medida hace parte de un paquete de alternativas tributarias que el Ministerio de Hacienda analiza para mantener el recaudo previsto en la Ley de Rescate Económico, después de retirar algunas propuestas que buscaban ampliar el IVA a productos de la canasta familiar y al sector agropecuario.
La iniciativa todavía no tiene una tarifa definida ni establece con precisión qué modalidades de alquiler quedarían sujetas al impuesto. Por esa razón, no significa que los propietarios de apartamentos, casas o habitaciones destinadas al turismo deban comenzar a cobrar IVA de manera inmediata.
La propuesta aparece en medio de la discusión sobre cómo financiar el ajuste fiscal sin trasladar nuevas cargas tributarias a los alimentos y a los insumos utilizados por los productores agrícolas.
¿Cómo funcionaría el posible IVA a los alquileres turísticos?
La alternativa que estudia Hacienda consiste en aplicar el IVA a los arrendamientos de inmuebles utilizados con fines turísticos. Esto podría involucrar viviendas ofrecidas para estadías temporales, apartamentos destinados al alojamiento de visitantes y otras modalidades de alquiler turístico.
Sin embargo, todavía no se conoce la tarifa que tendría el eventual gravamen ni los criterios que permitirían determinar qué propietarios, operadores o contratos estarían obligados a aplicarlo.
La diferencia es importante porque no todos los arrendamientos reciben el mismo tratamiento tributario. Actualmente, el numeral 15 del artículo 476 del Estatuto Tributario contempla la exclusión del IVA para el arrendamiento de inmuebles destinados a vivienda. En cambio, las operaciones que no se encuentran dentro de esa exclusión deben revisarse bajo las reglas generales del impuesto.
La Dirección de Impuestos y Aduanas Nacionales (DIAN), en su Concepto 015983 de 2026, reiteró que el tratamiento tributario depende de la operación y de la destinación del inmueble, no simplemente de la condición de quien lo arrienda.
Por eso, uno de los aspectos que deberá aclarar el Gobierno es cómo se diferenciaría el arrendamiento residencial tradicional de los servicios de alojamiento prestados con fines turísticos y qué operaciones quedarían cobijadas por la nueva disposición.
¿Por qué el Gobierno propone este impuesto?
El posible IVA a los alquileres turísticos forma parte de una estrategia para compensar los ingresos que el Estado dejaría de recibir con los cambios anunciados al proyecto de Ley de Rescate Económico.
En su versión inicial, la iniciativa contemplaba modificaciones tributarias que generaron cuestionamientos por el impacto que podrían tener sobre los alimentos y los insumos agropecuarios. Después de las conversaciones con congresistas y representantes de distintos sectores, Hacienda anunció que retiraría esos incrementos.
Para mantener el objetivo de recaudo, la cartera económica presentó otras alternativas:
- Mantener la tarifa de renta corporativa en 35 %: el proyecto inicial planteaba reducirla al 33 % en 2027 y al 31 % desde 2028.
- Crear una sobretasa de renta para personas naturales de mayores ingresos: todavía no se han definido los umbrales ni la tarifa adicional.
- Ampliar el impuesto al consumo: la propuesta contempla vehículos eléctricos y motocicletas de menos de 200 centímetros cúbicos, aunque faltan detalles sobre su aplicación.
- Gravar los alquileres turísticos: una medida que busca ampliar las fuentes de recaudo del Gobierno.
El paquete muestra que la discusión tributaria no se limita al IVA de los alimentos. También contempla cambios sobre empresas, personas naturales, vehículos y actividades relacionadas con el turismo.
¿Qué dice el sector turístico sobre la propuesta?
La Asociación Colombiana de Turismo Responsable (Acotur), que agrupa cerca de 300 empresas vinculadas al turismo de naturaleza y aventura, expresó reparos frente a la posibilidad de gravar los alquileres turísticos.
La organización advirtió que un aumento de los costos de alojamiento podría afectar la competitividad de Colombia frente a destinos como México, Costa Rica y Perú.
Juan Pablo Gaviria, presidente de la junta directiva de Acotur, explicó que los viajeros internacionales comparan precios y condiciones entre distintos países antes de elegir dónde vacacionar. En declaraciones recogidas por Valora Analitik, advirtió que un encarecimiento de la oferta podría reducir los ingresos de los diferentes actores de la cadena turística.
La preocupación del sector está relacionada con el posible traslado del impuesto al precio final que pagan los visitantes. No obstante, el impacto dependerá de la tarifa que finalmente se proponga, de los establecimientos o contratos incluidos y de la capacidad de los operadores para asumir parte del costo.
¿El impuesto aplicaría a todos los arriendos de vivienda?
No hay elementos para afirmar que la propuesta vaya a gravar todos los contratos de arrendamiento residencial.
La normativa vigente diferencia el alquiler de inmuebles destinados a vivienda de otras operaciones inmobiliarias. El artículo 476 del Estatuto Tributario excluye del IVA el servicio de arrendamiento de inmuebles para vivienda.
El Gobierno tendría que precisar si su propuesta busca modificar ese tratamiento para los inmuebles destinados específicamente al alojamiento turístico o si pretende establecer condiciones tributarias para determinadas modalidades de prestación del servicio.
Esta distinción es especialmente relevante para los propietarios que arriendan sus inmuebles por temporadas, los operadores de viviendas turísticas y las plataformas digitales de alojamiento.
Por ahora, no se ha establecido que todos los propietarios que ofrecen alquileres de corta duración deban cobrar una tarifa adicional. La obligación dependerá de lo que finalmente quede aprobado en el texto legislativo y de las condiciones que establezca la regulación tributaria.
La Ley de Rescate Económico sigue en discusión en el Congreso
La propuesta tributaria hace parte del proyecto de Ley de Rescate Económico, radicado por el Ministerio de Hacienda el 29 de octubre de 2026. La Cámara de Representantes lo identifica como el Proyecto 477 de 2026 Cámara, correspondiente al trámite conjunto con el Senado.
La iniciativa busca estabilizar las finanzas públicas, reducir el gasto estatal y obtener nuevos ingresos. Su discusión está asignada a las comisiones económicas del Congreso, donde se estudian los cambios planteados por el Gobierno y las proposiciones de los legisladores.
La ficha legislativa de la Cámara registra la designación de ponentes y la publicación de documentos y proposiciones. Esto significa que las medidas anunciadas por Hacienda todavía están sujetas al debate y a los cambios que puedan introducirse durante el trámite.
En consecuencia, el posible IVA a los alquileres turísticos no es una obligación tributaria vigente. Su alcance dependerá del texto que se presente y apruebe en el Congreso.
La discusión tendrá que resolver dos asuntos centrales: cómo obtener los recursos que necesita el Estado para su ajuste fiscal y qué efectos podrían tener las nuevas cargas sobre los propietarios, los operadores turísticos y los viajeros que eligen Colombia como destino.